美容師の年末調整は、勤務先に「給与所得者の扶養控除等(異動)申告書」を出している人が対象です。サロンに雇われて給与を受ける人は勤務先が手続きし、業務委託や面貸しで報酬を受ける人は、自分の確定申告が中心になります。
対象かどうかは、契約書の題名では決まりません。受け取るお金が給与か事業の収入か、申告書を出しているかで分かれます(国税庁 No.2665 年末調整の対象となる人、令和8年4月1日現在法令等、2026年10月31日確認)。
この記事では、国税庁と厚生労働省の公式ページで確認できた範囲で、対象の見分け方、勤務先に出す書類、年末調整では済まない手続き、業務委託・面貸しの人の進め方を順にまとめます。税額の計算や個別の判断は、勤務先の経理か税務署に確認してください。
先に結論|年末調整の対象かどうかは働き方と申告書で分かれる
年末調整の対象は、勤務先に扶養控除等(異動)申告書を出している一定の人です。業務委託や面貸しで事業の収入を得る人は、年末調整ではなく確定申告で自分の所得を申告します。
国税庁によると、12月に行う年末調整の対象は、会社などに1年を通じて勤務している人と、年の中途で就職して年末まで勤務している人です。1年間に支払うべきことが確定した給与の総額が2,000万円を超える人は対象から除かれます(国税庁 No.2665、2026年10月31日確認)。
| 働き方・状況 | 年末調整 | 次にすること |
|---|---|---|
| サロンに雇われ、扶養控除等申告書を出している | 対象になる | 勤務先の案内に沿って、申告書と控除の証明書を出す |
| 年の途中でサロンに入社し、年末まで勤務する | 対象になる | 同じ年に前の勤務先から給与を受けていたなら、その源泉徴収票を新しい勤務先に出す |
| 年の途中でサロンを退職した | 国税庁が挙げる5つの場合だけ対象 | No.2665 の5つの場合を読み、当てはまるか確かめる |
| 業務委託・面貸しで報酬を受ける | 勤務先の年末調整とは別 | 事業の収入として、確定申告の準備をする |
| 勤務先の給与のほかに、副業の収入がある | 年末調整は勤務先の給与の分 | 副業の所得が申告の対象になるかを確かめる |
年末調整とは何か|源泉徴収された税額を1年分で精算する手続き
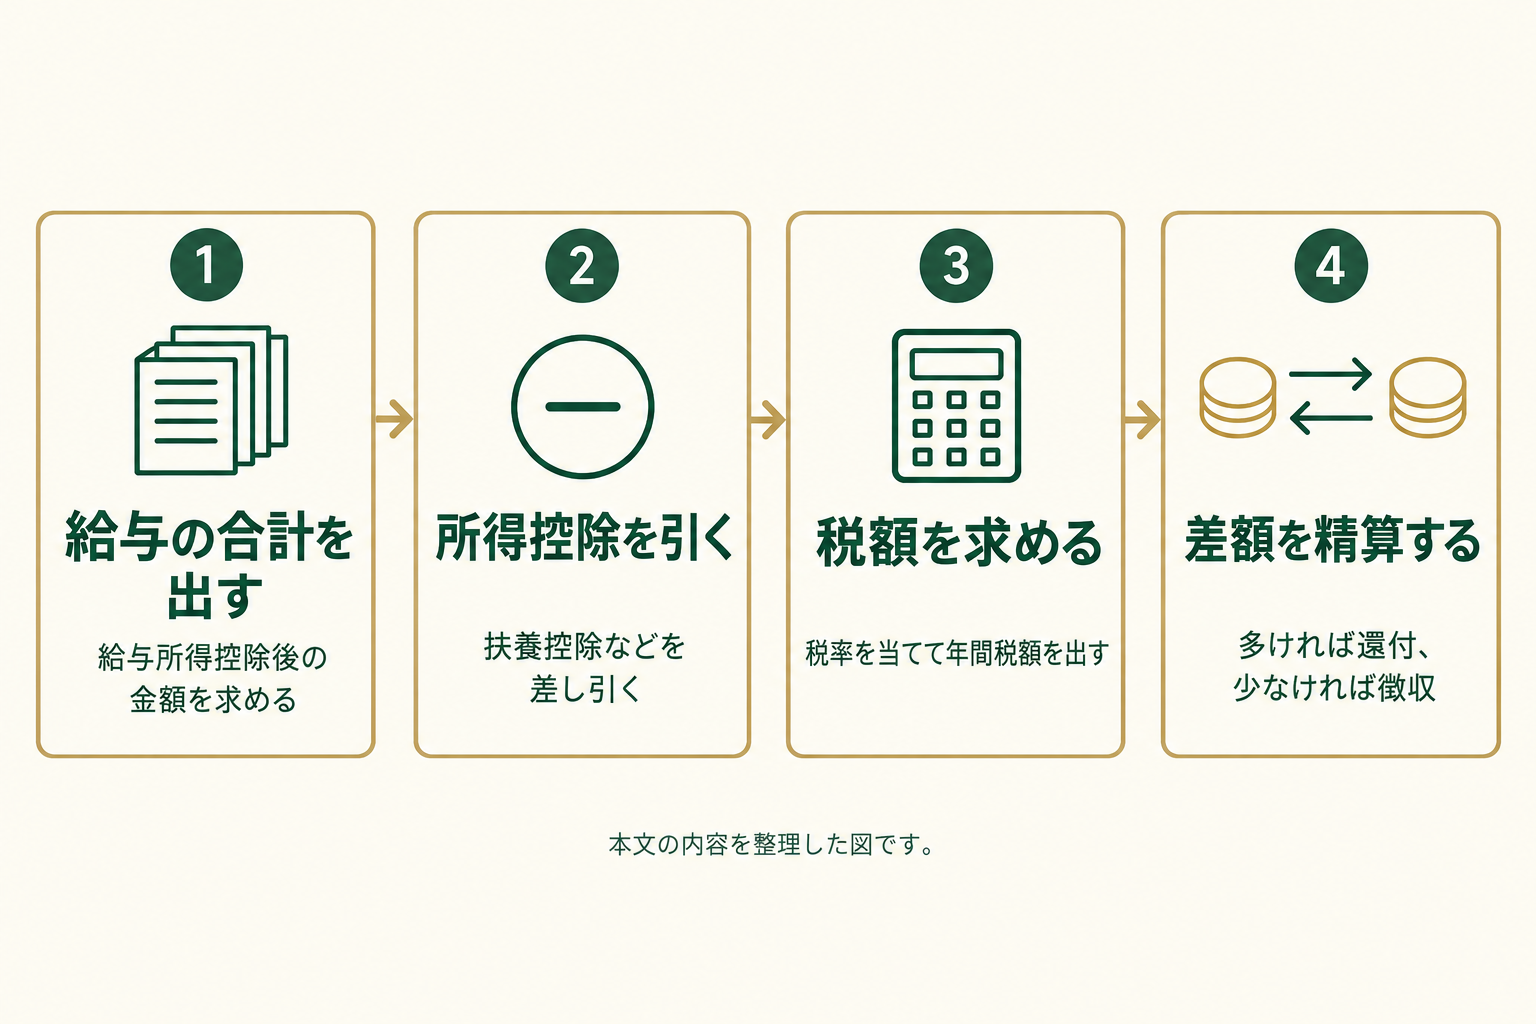
年末調整は、毎月の給与から源泉徴収された所得税の合計額と、1年間に納めるべき税額との差を、勤務先が精算する手続きです。
毎月の源泉徴収の合計額は、その人が1年間に納めるべき税額と、必ずしも一致しません。国税庁は、この差を一致させる手続きを年末調整と説明しています(国税庁 No.2662 年末調整のしかた、2026年10月31日確認)。
勤務先は、おおむね次の順序で計算します。美容師が出す申告書は、2番目の所得控除に使われます。
- 1年間に支払うべきことが確定した給与の合計額から、給与所得控除後の給与等の金額を求める
- そこから扶養控除などの所得控除額を差し引く
- 残った金額に所得税の税率を当てはめ、1年間に納めるべき税額を求める
- 源泉徴収した合計額と比べ、多ければ差額を還付し、少なければ差額を徴収する
還付は、年末調整を行った月分(通常は12月分)として勤務先が納付する源泉所得税から差し引く方法が基本です(国税庁 No.2675 年末調整の過不足額の精算、2026年10月31日確認)。実際の受け取り方は、勤務先に確認します。
美容師が勤務先に出す書類|3つの申告書と手元に置く証明書
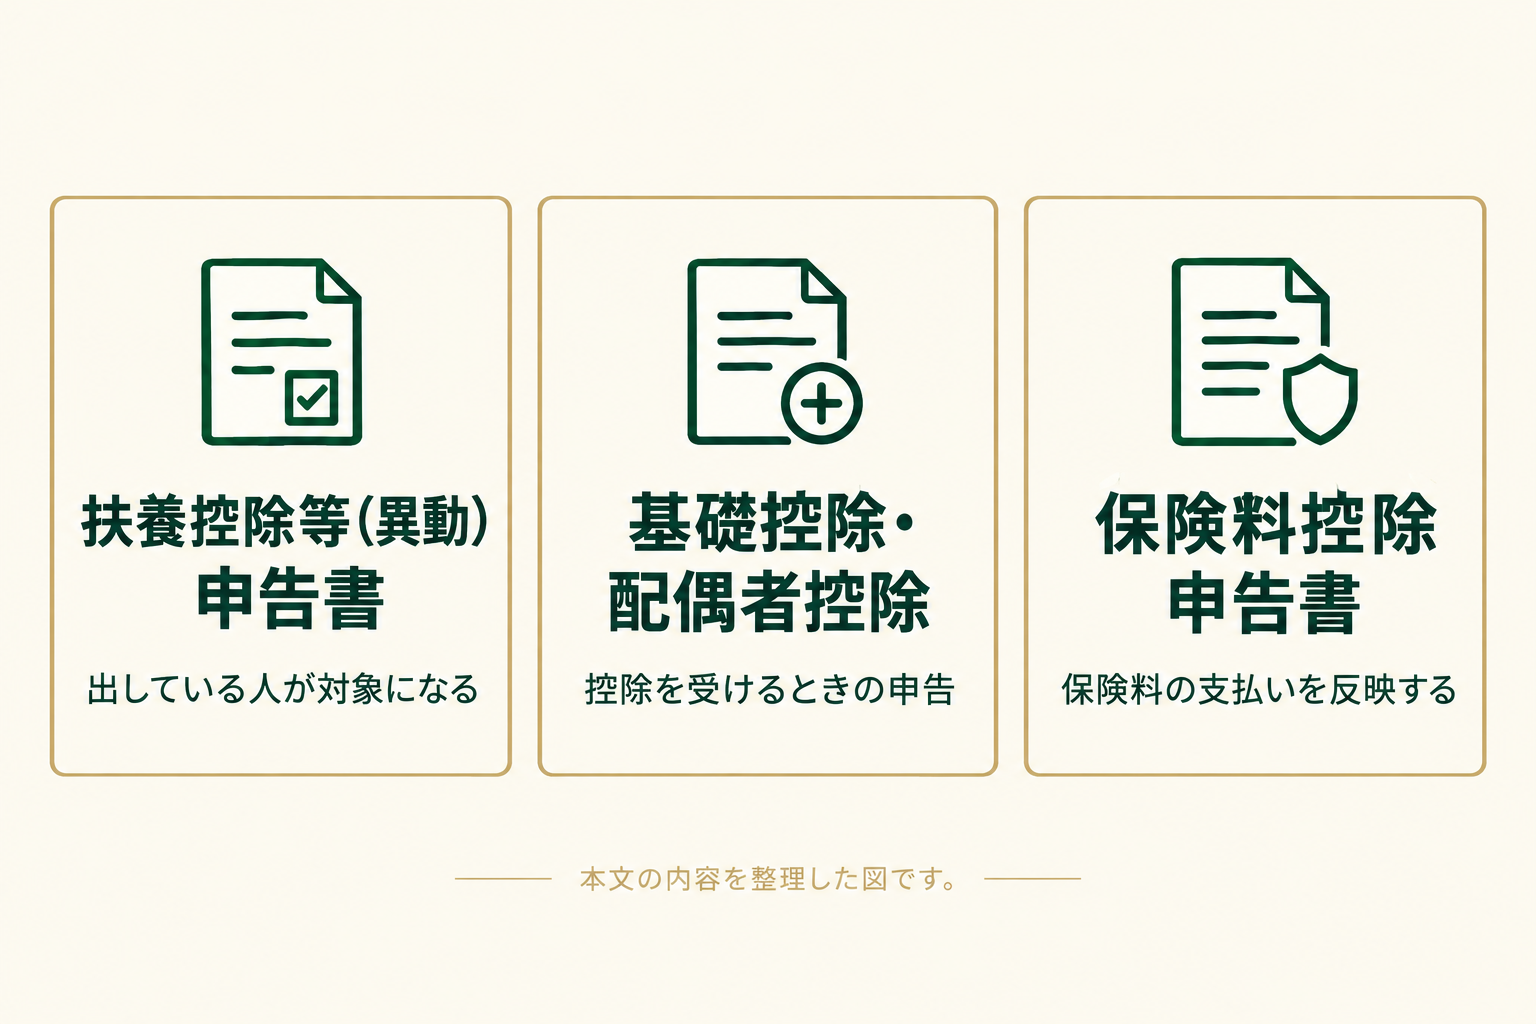
勤務先に出す申告書は、扶養控除等(異動)申告書、基礎控除・配偶者控除などの申告書、保険料控除申告書の3つです。国税庁の年末調整の案内に手続名が並んでいます。
3つの申告書の手続名は、国税庁 No.2662 の関連する税務手続に載っています。それぞれの条件は、下の国税庁のページで確認できます。
| 申告書(国税庁の手続名) | 役割 | 確認先 |
|---|---|---|
| 給与所得者の扶養控除等の(異動)申告 | これを出している人が年末調整の対象になる | 国税庁 No.2665(上の本文のリンク) |
| 給与所得者の基礎控除、配偶者(特別)控除、特定親族特別控除及び所得金額調整控除の申告 | 基礎控除や配偶者控除などを受けるときの申告 | 国税庁 No.2672 |
| 給与所得者の保険料控除の申告 | 保険料の支払いを控除に反映する申告 | 国税庁 No.1130 |
自分で国民年金や国民年金基金の保険料を払っている場合は、勤務先の社会保険とは別の扱いです。金額を証する書類を保険料控除申告書に添付するか、提出するときに提示します(国税庁 No.1130 社会保険料控除、2026年10月31日確認)。
社会保険料控除で控除できる金額は、実際に支払った金額、または給与から差し引かれた金額の全額です(同じ No.1130)。給与から天引きされている保険料の扱いは、勤務先の案内に沿って確認します。
申告書の締切や、紙で出すか電子で出すかは、勤務先が案内します。様式と記載例は、国税庁の年末調整がよくわかるページ(令和8年分)に載っています。同じページに、基礎控除の引上げなどの見直しに注意するよう書かれているため、前年の記入例を写さず、今年の様式で書きます(2026年10月31日確認)。
年末調整では済まない手続き|確定申告に回すもの
医療費控除や寄附金控除のように、国税庁の案内が確定申告書の提出を求めている手続きは、年末調整の書類では済みません。
次の表は、国税庁のタックスアンサーで「手続き」や「確定申告が必要な人」に書かれている内容を、美容師が迷いやすい順に並べたものです。
| 内容 | 国税庁の案内 |
|---|---|
| 医療費控除 | 医療費控除に関する事項などを記載した確定申告書を提出する(No.1120) |
| 寄附金控除(ふるさと納税を含む) | 確定申告書に書類を添付するか、提出するときに提示する(No.1150) |
| 給与を1か所から受け、副業の所得もある | 給与と退職以外の各種の所得金額の合計が20万円を超える人は、確定申告が必要(No.1900) |
| 給与を2か所以上から受けている | 年末調整されなかった給与の収入と各種の所得の合計が20万円を超える場合に確定申告が必要。注の条件で不要になる場合もある(No.1900) |
副業の確定申告は、美容師の副業で確定申告が要るかを確かめる手順をまとめた記事で、住民税の申告の確認まで扱っています。
年の途中で入社・退職した美容師の注意点
年の途中で入社した人は、前の勤務先の給与を含めて年末調整を受けます。前の勤務先の源泉徴収票などで確認できないときは、確定申告で精算します。
転職で入社した場合
国税庁によると、前の会社などに扶養控除等(異動)申告書を出して給与を受けていた場合は、その給与を含めて年末調整をします。確認には、前の会社などから交付される「給与所得の源泉徴収票」などを使います。確認できないときは年末調整を行えず、本人が確定申告で精算します(国税庁 No.2674 中途就職者の年末調整、2026年10月31日確認)。
たとえば、春に前の勤務先を退職し、秋に新しい勤務先へ入社したとします。前の勤務先に扶養控除等申告書を出して給与を受けていた場合は、前の勤務先から受け取った源泉徴収票を、新しい勤務先に出します。
年末調整の対象になる給与は、実際に支払ったかどうかではなく、その年の1月1日から12月31日までに支払うことが確定した給与です(国税庁 No.2668 年末調整の対象となる給与)。
転職先での給与の支払い方などは、入社前に書面で確かめます。読み方は、美容師の転職で求人票と労働条件通知書を照らし合わせる手順の記事で扱っています。
年の途中で退職した場合
年の中途で退職した人は、年の中途で行う年末調整の対象になる場合が5つ挙げられています。パートタイマーとして働く人などで、その年に受ける給与の総額が136万円以下の人が退職した場合も、その中の1つです。
ただし、退職後にその年のうちに他の勤務先から給与を受ける見込みのある人は除かれます(国税庁 No.2665)。当てはまるかは、5つの条件を読んで勤務先に確認します。
業務委託や面貸しの期間があった場合
業務委託や面貸しの期間があった場合、その報酬が前の勤務先の給与に当たるかは、支払った側と税務署に確認します。働き方の切り替えで確認する点は、業務委託・面貸しで独立する前の契約と届出をまとめた記事で整理しています。
業務委託・面貸しの美容師が年末調整の代わりに進めること
報酬が事業の収入として扱われる人は、1月1日から12月31日までの所得を自分で計算し、確定申告で確定させます。
確定申告は、1月1日から12月31日までの1年間に生じた所得の金額と、それに対する所得税等の額を計算して確定させる手続きです(国税庁 No.2020 確定申告、2026年10月31日確認)。
事業所得の金額は、総収入金額から必要経費を差し引いて計算します(国税庁 No.1350 事業所得の課税のしくみ)。年の途中から経費の記録を取っておくと、申告のときに数字を集めやすくなります。
契約が業務委託でも、働き方の実態が雇用に近い場合があります。厚生労働省の資料は、労働基準法の「労働者」に当たるかを、働き方の実態で判断すると説明しています。請負契約や委任契約といった契約の形式や名称は問いません(厚生労働省 労働基準法における労働者性判断に係る参考資料集、令和6年10月時点、2026年10月31日確認)。
同じ資料は、指揮監督下の労働かどうかを、次の4つの要素などから見るとしています。これは労働基準法上の判断で、税の扱いの区分は別に確認します。
- 仕事の依頼を、受けるか断るかを自分で決められるか
- 施術のやり方や段取りに、具体的な指示を受けているか
- 勤務の時間や場所に、拘束があるか
- 自分の代わりに、ほかの人に任せられるか
資料はこのほかに、報酬が指揮監督下の労働の対価として支払われているかも判断の基準としています。契約書の題名だけで決めず、当てはまる点を書き出して、契約の相手と税務署に聞く材料にします。
業務委託で請求書を出す人は、インボイス登録の要否も別に確かめる必要があります。判断の順番は、美容師のインボイス登録が必要かを確かめる手順の記事にまとめています。
提出前に見直すチェックリスト
提出前は、働き方、申告書、証明書、前の勤務先の源泉徴収票、確定申告に回すものの5点を順に見ると、抜けを減らせます。
- 働き方を確かめる|雇用で給与を受けているのか、業務委託・面貸しで報酬を受けているのかを、契約書と支払の形で確認する
- 申告書を確かめる|扶養控除等(異動)申告書を出しているか、今年の様式で書いているかを見る
- 証明書を確かめる|自分で払う国民年金などの保険料は、金額を証する書類を添付か提示できる状態にする
- 前の勤務先を確かめる|年の途中で転職した場合は、前の勤務先の源泉徴収票を手元に置く
- 確定申告に回すものを確かめる|医療費、寄附金、副業の収入があれば、年末調整とは別に準備する
よくある質問(FAQ)
- Q1. アルバイトやパートの美容師でも、年末調整を受けられますか。
- 国税庁 No.2665 の対象の説明は、雇用形態の名前ではなく、扶養控除等(異動)申告書を出していること、給与の額、勤務の期間で書かれています(国税庁 No.2665)。自分が当てはまるかは、勤務先に申告書の提出状況を聞いて確かめます。
- Q2. 業務委託で働いていると、サロンが年末調整をしてくれますか。
- 年末調整は、役員または使用人に対して給与を支払う際に源泉徴収した税額を精算する手続きです(国税庁 No.2662)。報酬が事業の収入として支払われている場合は、自分で確定申告を準備します。どちらの扱いか分からないときは、支払う側に確認します。
- Q3. 年末調整で戻るお金は、いつ受け取れますか。
- 還付は、年末調整を行った月分(通常は12月分)として勤務先が納付する源泉所得税から差し引く方法が基本です(国税庁 No.2675)。給与としていつ受け取るかは、勤務先の支払い方によるため、経理に確認します。
- Q4. 医療費控除は、年末調整の書類で申請できますか。
- 国税庁 No.1120 の手続きの欄には、医療費控除に関する事項などを記載した確定申告書を提出するよう書かれています(国税庁 No.1120)。年末調整の申告書とは別に、確定申告の準備をします。
- Q5. 副業の収入がある場合、年末調整で一緒に処理されますか。
- 年末調整は勤務先の給与についての手続きです。給与を1か所から受け、副業などの所得が合計で20万円を超える場合などは、確定申告が必要になります(国税庁 No.1900)。
- Q6. 年の途中で転職しました。何を新しい勤務先に出せばよいですか。
- 前の勤務先から交付された給与所得の源泉徴収票などを、新しい勤務先に出します。確認できないときは、年末調整ができず、確定申告で精算します(国税庁 No.2674)。
まとめ|働き方を先に確かめてから、書類を揃える
美容師の年末調整は、勤務先に扶養控除等(異動)申告書を出している人の手続きです。雇用で給与を受ける人は、3つの申告書と必要な証明書を、勤務先の案内に沿って出します。
業務委託や面貸しで事業の収入を得る人、医療費控除や寄附金控除を受けたい人、副業の所得がある人は、確定申告で自分で手続きします。手続きの確認とは別に、美容師がInstagramやAIを副業に取り入れる学びの入口を知りたい方は、下のボタンから公式LINEの教材の受取案内を確認できます。