美容師のインボイス(適格請求書等保存方式)登録が必要かどうかは、「前々年の課税売上高が1,000万円以下か」「請求書を出す相手が登録番号を求めているか」「登録すると消費税の申告が始まることを受け入れられるか」の3点を順に確かめて決めます。登録は申請して初めて有効になる手続きで、請求する相手や契約の形によって影響の出方が違います(免税の基準は国税庁 No.6501)。
この記事では、2026年10月29日に国税庁と公正取引委員会の公式ページを開いて確認できた範囲だけで、業務委託と面貸しの違い、確認の順番、申請の流れ、請求書の書き方を整理します。税額の最終判断は個々の事情で変わるため、最後に税務署や税理士へ聞くときのメモの作り方も置きました。
先に結論|登録を決める前に確認する3つのこと
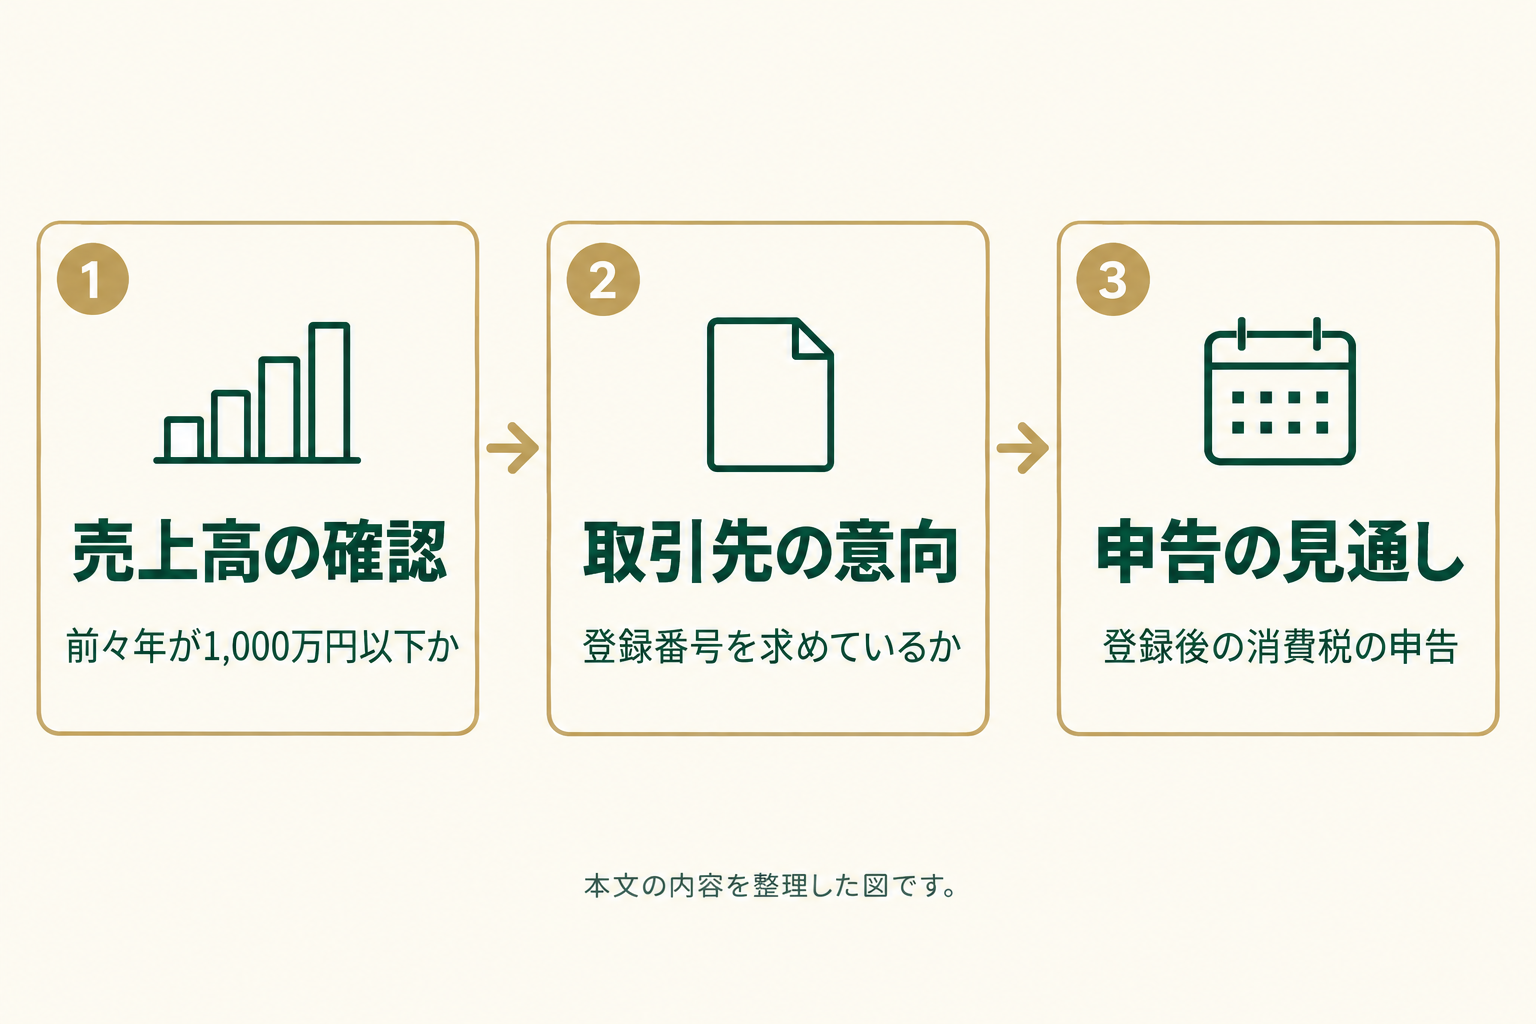
登録を決める前に確認するのは、自分が消費税の免税事業者かどうか、取引先が登録番号を求めているか、登録後に消費税の申告を続けられるかの3つで、この順に見ると判断が早くなります。
国税庁のタックスアンサーによると、適格請求書を交付できるのは税務署長の登録を受けた適格請求書発行事業者だけで、登録を受けられるのは課税事業者です。基準期間の課税売上高が1,000万円以下の免税事業者でも、登録を受けると納税義務は免除されなくなります(国税庁 No.6498 適格請求書等保存方式(インボイス制度)、令和8年4月1日現在法令等、2026年10月29日確認)。つまり、登録は「取引先に求められたから出す」だけの書類ではなく、自分の消費税の扱いが変わる手続きです。
| 順番 | 確認すること | 見る書類・ページ |
|---|---|---|
| 1 | 前々年の課税売上高が1,000万円以下か | 前々年の売上の記録、国税庁 No.6501 |
| 2 | 取引先が登録番号の提出を求めているか | 業務委託契約書、支払通知書、取引先からの案内 |
| 3 | 登録後の消費税の申告と特例の対象か | 国税庁の申請手続ページ、令和8年度税制改正特集 |
インボイス登録で何が変わるのか|用語を先に整理
インボイスは売手が買手に正確な適用税率や消費税額等を伝える書類で、買手が消費税の仕入税額控除を受けるために保存する書類でもあります。
国税庁の「インボイス制度について」では、消費税は「売上げ時に受け取った消費税額」から「仕入れ等の際に支払った消費税額」を差し引いて計算する仕組みで、この差し引く計算を仕入税額控除と呼ぶと説明しています。仕入税額控除をするには、原則としてインボイスの保存が必要です(国税庁 インボイス制度について、2026年10月29日確認)。
売手の登録事業者には、取引の相手方(課税事業者に限ります)から求められたときに、適格請求書を交付する義務と、交付した写しを保存する義務が課されます。一方、買手の側では、免税事業者などインボイス発行事業者以外の者からの課税仕入れについて、仕入税額控除ができなくなります。ただし令和5年10月1日から令和13年9月30日までの期間は、仕入税額相当額の一定割合(80パーセント、7・5・3割)を控除できる経過措置があります(国税庁 No.6498、2026年10月29日確認)。取引先が登録番号を求めるのは、この買手側の計算に関わるためです。
業務委託と面貸しで「誰が誰に請求するか」を整理する
インボイス登録の影響は、自分が請求書を出す側(売手)になる場面が多いのか、請求書を受け取る側(買手)になる場面が多いのかで変わり、業務委託と面貸しではこの向きが異なることがあります。
この記事では、業務委託を「サロンから施術などの業務を請け負う契約」、面貸しを「施設の席や設備を借りて自分の顧客に施術する形」として分けます。呼び方は法律が定めた区分ではなく、契約書の題名と実際のお金の流れは施設ごとに違います。契約と届出の全体像は、業務委託・面貸しで独立する前の契約と届出の確認をまとめた記事で扱っています。下の表は、お金の流れを整理するための編集部の見立てで、国税庁の説明そのものではありません。
| 働き方(この記事での意味) | 請求書を出す側になる場面 | 請求書を受け取る側になる場面 |
|---|---|---|
| 業務委託(サロンから請け負う) | サロンへ報酬を請求するとき。サロンが課税事業者なら登録番号を求められることがある | 材料や備品を自分で買うとき |
| 面貸し(席を借りて自分の顧客に施術) | お客様から施術料金を受け取るとき。お客様が課税事業者でなければ、交付義務の相手には当たらない | 席の利用料やシャンプー台などの設備利用料を施設へ払うとき |
先ほどの国税庁 No.6498にあるとおり、適格請求書の交付義務の相手は課税事業者に限られます。面貸しで売上の大半が一般のお客様向けの施術料金なら、登録番号を求められる場面は業務委託より少なくなる、というのが整理の出発点です。ただし、席の利用料や、施設を通した支払いの形(予約サイト経由など)によって請求の向きが変わるため、自分の契約書で確かめてください。
確認1|前々年の課税売上高が1,000万円以下かを見る
個人事業者の場合、その年の前々年の課税売上高が1,000万円以下なら、原則として消費税の納税義務は免除され、登録を受けた場合はこの免除が使えなくなります。
国税庁 No.6501によると、課税期間の基準期間(個人事業者はその年の前々年)の課税売上高が1,000万円以下であれば、原則として納税義務が免除されます。ただし、適格請求書発行事業者の登録を受けている場合は、基準期間の課税売上高が1,000万円以下でも納税義務は免除されません。また、個人事業者の「特定期間」(その年の前年の1月1日から6月30日まで)の課税売上高が1,000万円を超える場合も免除されません(国税庁 No.6501 納税義務の免除、2026年10月29日確認)。
| 申告する年分 | 基準期間(前々年) | 特定期間(前年の1月1日から6月30日) |
|---|---|---|
| 令和8年分(2026年) | 令和6年(2024年) | 令和7年(2025年)の1月1日から6月30日 |
| 令和9年分(2027年) | 令和7年(2025年) | 令和8年(2026年)の1月1日から6月30日 |
| 令和10年分(2028年) | 令和8年(2026年) | 令和9年(2027年)の1月1日から6月30日 |
表の基準期間は、国税庁の「前々年」という説明を年に当てはめた編集部の整理です。令和9年分の基準期間が令和7年になることは、後述する令和8年度税制改正特集のページにも同じ例があります。どの収入が課税売上高に入るかは、収入の種類や契約の形で変わるため、副業の収入が絡む場合や判断に迷う場合は、税務署か税理士に確かめてください。会社員が副業の収入を持つときの所得税や住民税の考え方は、会社員の美容師の副業と確定申告の判定をまとめた記事で別に整理しています。
確認2|取引先が登録番号を求めているかを聞く
取引先が登録番号を求める主な理由は、取引先が課税事業者で、自分への支払いを仕入税額控除の対象にしたいからです。
国税庁 No.6498では、買手が免税事業者などから課税仕入れを行った場合は仕入税額控除ができなくなる一方、経過措置で一定割合を控除できる期間があるとされています。そのため、取引先から「登録番号を教えてほしい」「登録を検討してほしい」と言われる場合があります。慌てて登録を決める前に、次の4点を取引先に聞いて、答えをメモに残しておくと、後の話し合いの材料になります。
| 聞くこと | 確認する理由 |
|---|---|
| 取引先自身が課税事業者か | 交付の求めに応じる義務は、相手方が課税事業者のときのものです(国税庁 No.6498) |
| 登録番号の提出をいつまでに求めているか | 申請から登録通知までに期間がかかるため、期限を逆算するため |
| 登録しない場合、支払条件は変わるのか | 変わるなら、金額・理由・適用開始日を確認するため |
| 契約書や支払通知書の書式を変える予定があるか | 請求書の記載事項を、取引先の書式に合わせるため |
取引先が免税事業者との取引条件を見直すとき、どのような行為が独占禁止法、取適法、フリーランス・事業者間取引適正化等法で問題となり得るかは、公正取引委員会が整理しています。公正取引委員会の「インボイス制度関連コーナー」に、Q&A、相談事例、相談窓口がまとめられています(公正取引委員会 インボイス制度関連コーナー、2026年10月29日確認)。具体的な事案が起きたら、このコーナーにある窓口を確認してください。
確認3|登録すると始まる消費税の申告を把握する
免税事業者が登録を受けると、原則として登録を受けた日から2年間は消費税の申告が必要になり、登録を取りやめた場合も同じです。
国税庁の申請手続ページには、免税事業者の方が登録を受ける場合、原則として登録日から2年を経過する日の属する課税期間までは課税事業者となると書かれています。インボイス発行事業者の登録を取りやめても同様です(国税庁 インボイス制度の申請手続、2026年10月29日確認)。登録前に、消費税の申告と納付を自分でするか、税理士に頼むかを決めておくと、登録後に慌てずに済みます。
負担を軽くする特例として、国税庁の令和8年度税制改正特集に「3割特例」が載っています。登録を受けたことにより免税事業者から課税事業者となった個人事業者の、令和9年分・令和10年分の消費税の確定申告で、納付税額を売上税額の3割とすることができる特例です。主な要件は、個人事業者であること、基準期間(適用を受ける年の2年前)の課税売上高が1,000万円以下であること、インボイス発行事業者の登録を受けていることです(国税庁 令和8年度税制改正特集、2026年10月29日確認)。特例の対象年分は決まっているため、登録を考える年分に使える特例があるかを、この特集ページで確かめてください。
仮の例として、ある年分の売上税額が30万円と計算された場合、3割特例が使えるなら納付税額は9万円になります(30万円×3割)。これは国税庁の説明にある「売上税額の3割」を当てはめた計算練習で、実際の申告書の書き方や、地方消費税を含めた納付額は、国税庁の案内か税務署で確認してください。
登録申請の流れ|e-Taxで準備するもの
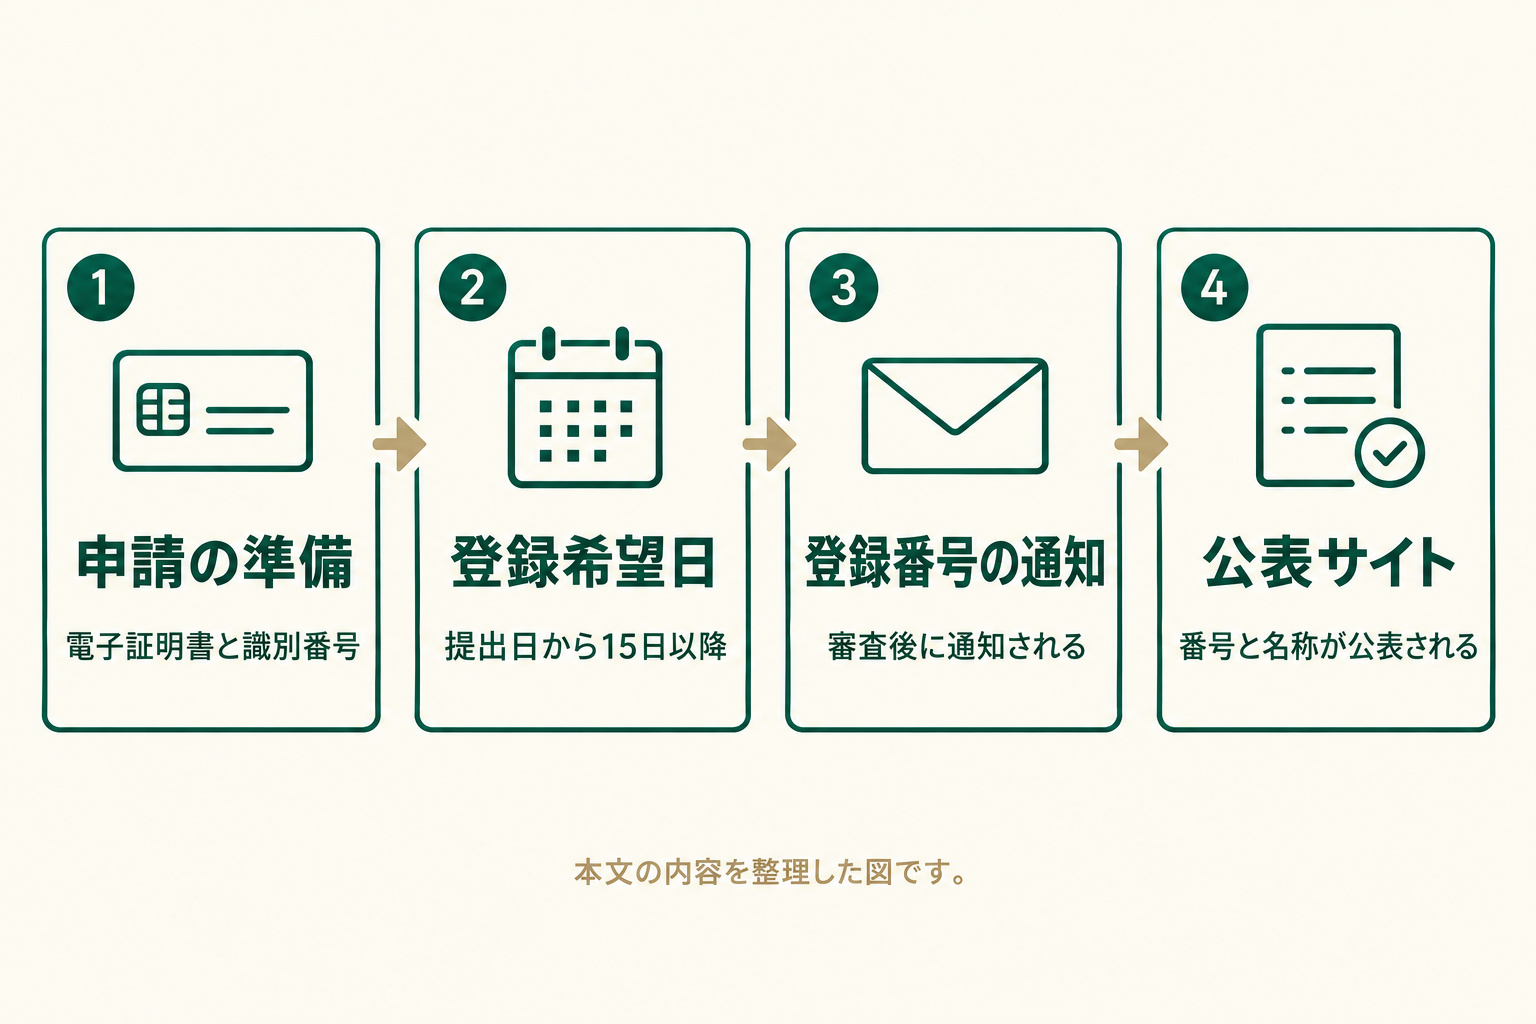
登録申請は税務署長へ「適格請求書発行事業者の登録申請書」を提出して行い、e-Taxソフト(WEB版)で申請する場合は電子証明書(マイナンバーカード等)と利用者識別番号を事前に準備します。
国税庁 No.6498と申請手続ページでは、申請から登録までの流れとして次の点が示されています(2026年10月29日確認)。
| 段階 | 内容 | 出典 |
|---|---|---|
| 申請の準備 | e-Taxで申請する場合は、電子証明書(マイナンバーカード等)と、16桁の利用者識別番号を準備する | 国税庁 申請手続 |
| 登録希望日 | 免税事業者が登録希望日を書く場合、申請書の提出日から15日以降の日にする | 国税庁 申請手続 |
| 登録番号の通知 | 審査を経て登録されると登録番号が通知される。通知までに一定の期間がかかる | 国税庁 No.6498 |
| 公表 | 国税庁適格請求書発行事業者公表サイトで、登録番号や氏名または名称が公表される | 国税庁 No.6498 |
登録番号は、法人番号を持たない個人の課税事業者の場合は「T+13桁の数字」で構成されます。また、個人事業者が「主たる屋号」や「主たる事務所の所在地」の公表を希望する場合は、別に「適格請求書発行事業者の公表事項の公表(変更)申出書」の提出が必要です(国税庁 No.6498、2026年10月29日確認)。サロンの屋号で活動している美容師は、公表される名称が取引先に分かりやすいかも確認しておくと安心です。
免税事業者が令和5年10月1日から令和11年9月30日までの日を含む課税期間中に登録を受けた場合は、登録を受けた日から適格請求書発行事業者となれる経過措置があります(国税庁 No.6498の注1)。年の途中で登録する場合の消費税の対象となる期間は、この経過措置と合わせて税務署で確かめてください。
請求書に書く6つの項目と仮の請求書の例
インボイスは請求書に限らず、国税庁が示す所定の事項が書かれていれば、領収書や納品書などの名称でも適格請求書になります。
国税庁の「インボイス制度について」には、記載事項として次の6つが示されています(2026年10月29日確認)。下の表の右の列は、業務委託の月次請求書を想定した仮の例です。氏名や金額は計算を見せるための仮のもので、実際の報酬や税率を示すものではありません。
| 国税庁が示す記載事項 | 仮の例の書き方 |
|---|---|
| ①交付先の氏名または名称 | サロンA(仮の名称) |
| ②売手の氏名または名称、登録番号 | 美容師B(仮の名称)、登録番号はT+13桁の数字(登録後に通知される番号) |
| ③取引年月日 | 2026年11月分 |
| ④取引内容(軽減税率の対象品目である旨) | 施術業務の委託料(11月分)。軽減税率の対象品目に当たる取引なら、その旨も書く |
| ⑤税率ごとの対価の総額と適用税率 | 仮の例として税率10パーセント、対価の総額110,000円 |
| ⑥税率ごとの消費税額等 | 10,000円(110,000円×10÷110の計算練習) |
不特定多数の者に販売等を行う小売業、飲食店業、タクシー業では、記載事項の一部を省略した簡易インボイスを交付できます。交付できる業種は国税庁の一覧で確認する必要があり、自分の業種が当てはまるかを、この記事では断定しません(国税庁 インボイス制度について、2026年10月29日確認)。
登録しない場合の取引条件の話し合いと相談先
登録しない選択をした場合は、取引先との間で支払条件がどう変わるかを書面で確認し、納得できない一方的な変更があれば公的な相談窓口を使います。
登録しない場合、自分が適格請求書を交付することはできません(国税庁 No.6498)。取引先は経過措置の期間は一定割合を控除できますが、その期間は令和13年9月30日までと決まっています。そのため、取引先から将来の取引条件の見直しを持ちかけられることがあります。口頭だけで条件を変えず、金額、理由、適用開始日を書面かメッセージで残してください。話し合いで困ったときは、公正取引委員会のインボイス制度関連コーナーにある相談窓口の案内を確認します。
自分の場合を整理する判断メモ(仮の例)
判断メモは、確認した事実と、まだ確認できていない点を分けて書き、税務署や税理士に見せられる形にしておくと、相談の時間が短くなります。
次の表は、記入の形を示す仮の例です。数字や状況は例示で、実際の判断を示すものではありません。
| メモの項目 | 仮の例の記入 | 次にすること |
|---|---|---|
| 前々年の課税売上高 | 記録を集計中で、免税の基準以下かは未確認 | 前々年の売上の記録を年単位で集計する |
| 働き方 | 業務委託でサロンへ請求する | 契約書で報酬の支払方法と請求書の書式を確認する |
| 取引先の要望 | 登録番号の提出は求められていない | 取引先が課税事業者かを聞き、答えを記録する |
| 登録した場合の申告 | 自分で申告するか未定 | 税務署か税理士に、使える特例と手続きを確認する |
よくある質問(FAQ)
- Q1. 美容師はインボイス登録をしなければいけませんか。
- 登録は税務署長への申請で行う手続きで、申請して登録を受けた人が適格請求書発行事業者になります(国税庁 No.6498)。基準期間の課税売上高が1,000万円以下の免税事業者は、登録しなくても原則として消費税の納税義務は免除されます(国税庁 No.6501)。登録するかどうかは、取引先の要望と自分の消費税の負担を見て決めます。
- Q2. 登録したあとにやめることはできますか。
- 登録を取りやめることはできますが、免税事業者が登録を受けた場合は、原則として登録日から2年を経過する日の属する課税期間までは課税事業者となり、取りやめても同様と国税庁の申請手続ページに書かれています。やめる前に、この期間の扱いを税務署で確認してください。
- Q3. 会社員の副業でも登録できますか。
- 国税庁 No.6498は、登録を受けられるのは課税事業者としています。副業か本業かで分けた説明は、確認した国税庁のページには見当たりませんでした。副業の収入が事業に当たるか、課税売上高に入るかは、税務署か税理士に確認してください。
- Q4. お客様から請求書に登録番号を求められたらどうなりますか。
- 登録事業者の交付義務は、取引の相手方(課税事業者に限ります)の求めに応じるものです(国税庁 No.6498)。一般のお客様が相手の場合は、この義務の対象になるかを契約と相手の立場で確かめます。
- Q5. 取引先から登録を求められ、断ると報酬を下げると言われました。
- 金額、理由、適用開始日を書面で残し、納得できない場合は公正取引委員会のインボイス制度関連コーナーにある相談窓口を確認してください。このコーナーには、免税事業者との取引条件の見直しで問題となり得る行為の考え方が、Q&Aや相談事例として載っています。
- Q6. 登録番号は何桁ですか。
- 法人番号を持たない個人の課税事業者の登録番号は「T+13桁の数字」です。登録後に通知され、国税庁適格請求書発行事業者公表サイトで公表されます(国税庁 No.6498)。
まとめ|確認の順番を決めて、登録は事実を集めてから判断する
美容師のインボイス登録は、前々年の課税売上高、取引先の要望、登録後の消費税の申告という3つの確認を順に行い、事実を集めてから決めます。業務委託でサロンへ請求する人と、面貸しで一般のお客様から施術料金を受け取る人では、請求書を求められる場面が違います。
特例や経過措置は年分や期間が決まっているため、登録を考える時点で国税庁の特設ページを開き、使える制度を確かめてください。手続きの確認とは別に、美容師がInstagramやAIを副業に取り入れる学びの入口を知りたい方は、下のボタンから公式LINEの教材の受取案内を確認できます。